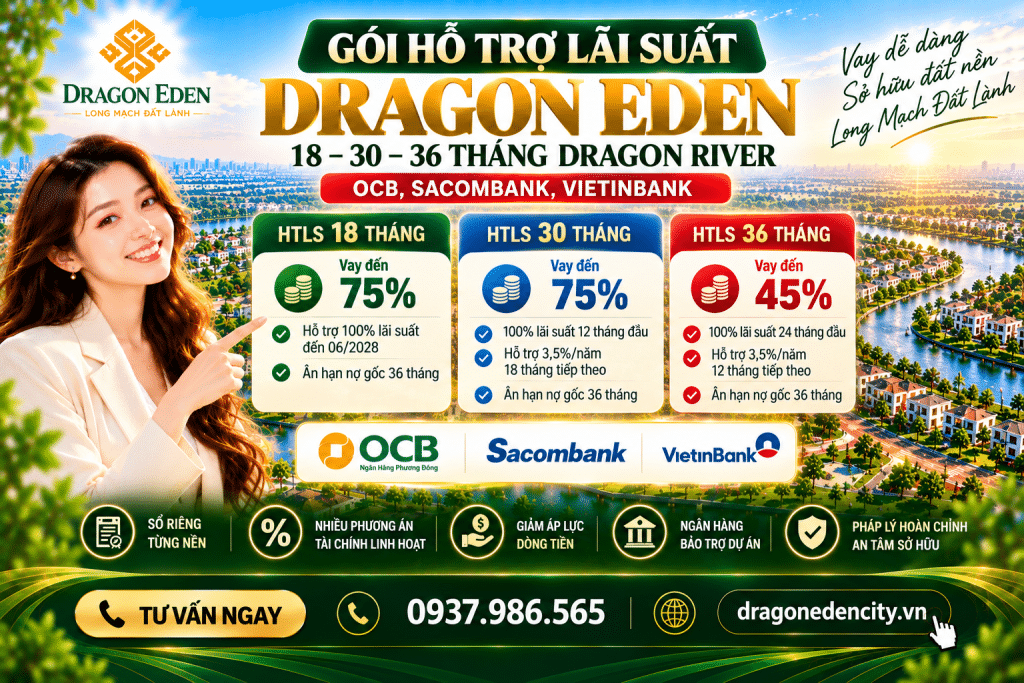
Chính sách hỗ trợ lãi suất Dragon Eden năm 2026 tại phân khu Dragon River được triển khai với ba gói vay ngân hàng gồm hỗ trợ lãi suất 18 tháng, 30 tháng và 36 tháng, giúp khách hàng lựa chọn phương án tài chính phù hợp khi mua đất nền. Trong đó, gói HTLS 18 tháng và 30 tháng có hạn mức vay tối đa 75% giá trị Hợp đồng chuyển nhượng, còn gói HTLS 36 tháng có hạn mức vay tối đa 45%. Cả ba chương trình đều có thời gian ân hạn nợ gốc đến 36 tháng, kết hợp hỗ trợ 100% lãi suất trong giai đoạn đầu và hỗ trợ một phần lãi suất ở những giai đoạn tiếp theo tùy gói vay.
Điểm khác biệt quan trọng nhất giữa ba gói hỗ trợ lãi suất Dragon River không chỉ nằm ở thời gian ưu đãi mà còn ở số vốn tự có khách hàng cần chuẩn bị, thời điểm bắt đầu phải trả lãi ngân hàng và nghĩa vụ trả nợ sau khi kết thúc hỗ trợ. Với gói 18 tháng, chủ đầu tư hỗ trợ 100% lãi suất trong toàn bộ thời gian ưu đãi. Gói 30 tháng hỗ trợ 100% lãi suất trong 12 tháng đầu và tiếp tục hỗ trợ 3,5%/năm trong 18 tháng tiếp theo. Trong khi đó, gói 36 tháng hỗ trợ 100% lãi suất trong 24 tháng đầu, sau đó hỗ trợ 3,5%/năm trong 12 tháng tiếp theo. Việc lựa chọn đúng chương trình có thể giúp khách hàng tiết kiệm đáng kể chi phí lãi vay, đồng thời chủ động kế hoạch tài chính trong thời gian sở hữu đất nền.
Dragon Eden có tên pháp lý là Khu dân cư Mai Bá Hương, quy mô khoảng 146,8 ha, tọa lạc tại xã Lương Hòa, tỉnh Tây Ninh, trước đây thuộc huyện Bến Lức, tỉnh Long An. Dự án do Công ty Cổ phần Tandoland (Tân Đô Land) làm chủ đầu tư và Công ty Cổ phần Mai Bá Hương làm đơn vị phát triển. Trong năm 2026, phân khu Dragon River được giới thiệu với các phương thức thanh toán bằng vốn tự có và chương trình vay ngân hàng có hỗ trợ lãi suất, tạo thêm lựa chọn cho khách hàng mua đất nền để xây dựng nhà ở hoặc tích lũy tài sản dài hạn.
Để hiểu rõ vay ngân hàng mua đất nền Dragon Eden cần bao nhiêu vốn tự có, mỗi tháng phải trả bao nhiêu tiền và gói hỗ trợ lãi suất nào phù hợp nhất, khách hàng cần phân tích đầy đủ ba giai đoạn tài chính: thời gian được chủ đầu tư hỗ trợ 100% lãi suất, thời gian chỉ được hỗ trợ một phần lãi suất và thời gian phải tự thanh toán toàn bộ lãi vay cùng nợ gốc. Bài viết dưới đây đi sâu vào từng gói vay, so sánh chi phí sử dụng vốn và minh họa dòng tiền thực tế bằng sản phẩm đất nền Dragon River có diện tích 90 m².
Tổng Quan Ba Gói Hỗ Trợ Lãi Suất Dragon Eden 2026
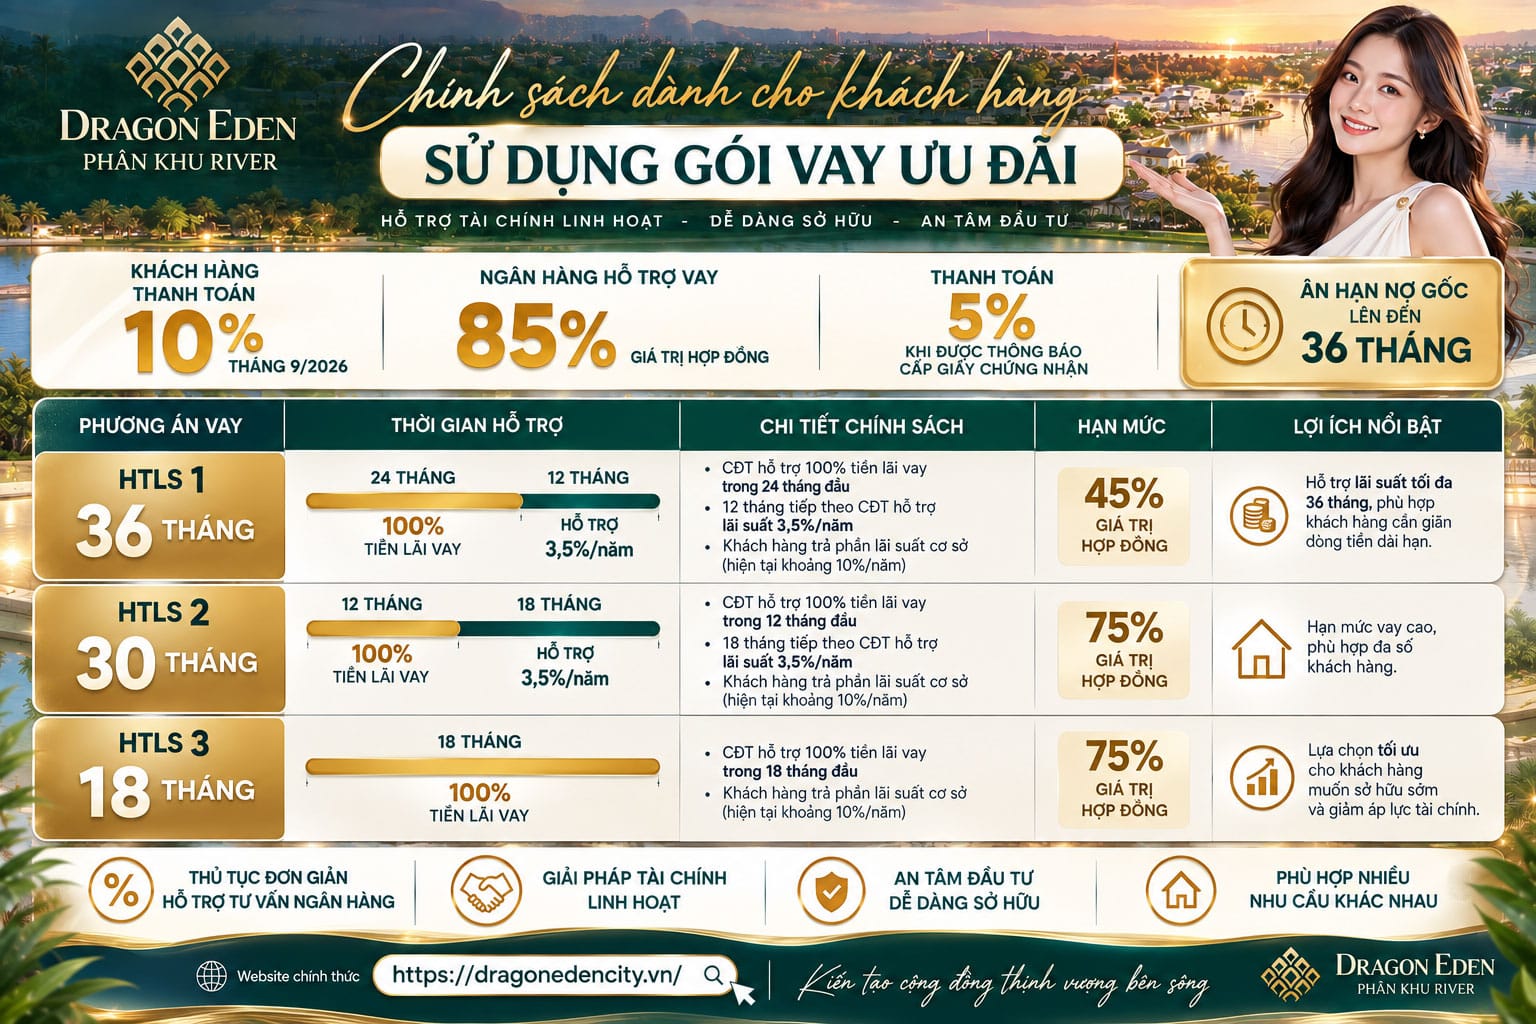
Ba gói hỗ trợ lãi suất Dragon Eden tại phân khu Dragon River gồm HTLS 18 tháng, HTLS 30 tháng và HTLS 36 tháng, với sự khác biệt về tỷ lệ vay tối đa, thời gian chủ đầu tư hỗ trợ lãi suất và số vốn khách hàng phải tự chuẩn bị. Đây là các chương trình tài chính dành cho khách hàng lựa chọn phương thức vay ngân hàng thay vì thanh toán toàn bộ bằng vốn tự có.
| Nội dung | HTLS 18 tháng | HTLS 30 tháng | HTLS 36 tháng |
| Hạn mức vay tối đa | 75% | 75% | 45% |
| Vốn tự có tối thiểu tương ứng | 25% | 25% | 55% |
| Thời gian hỗ trợ 100% lãi suất | 18 tháng | 12 tháng | 24 tháng |
| Giai đoạn hỗ trợ 3,5%/năm | Không có | 18 tháng | 12 tháng |
| Tổng thời gian hỗ trợ lãi suất | 18 tháng | 30 tháng | 36 tháng |
| Ân hạn nợ gốc | 36 tháng | 36 tháng | 36 tháng |
| Chiết khấu theo phương thức thanh toán | Không áp dụng | Không áp dụng | Không áp dụng |
Theo tiến độ bán hàng được giới thiệu trong tháng 9/2026, các gói vay Dragon River dự kiến bắt đầu giải ngân vào tháng 12/2026, tương ứng đợt thanh toán 85% giá trị hợp đồng. Thời gian hỗ trợ lãi suất được tính theo điều kiện của chương trình và hợp đồng tín dụng, vì vậy mốc kết thúc thực tế có thể thay đổi nếu ngày giải ngân hoặc ngày bắt đầu tính hỗ trợ khác với dự kiến.
Cả ba gói đều có chính sách ân hạn nợ gốc 36 tháng, nghĩa là trong thời gian ân hạn, khách hàng chưa phải thực hiện nghĩa vụ trả gốc định kỳ theo lịch thông thường nếu đáp ứng đầy đủ điều kiện của ngân hàng. Tuy nhiên, ân hạn nợ gốc không đồng nghĩa với miễn lãi vay trong 36 tháng. Nghĩa vụ trả lãi vẫn phụ thuộc vào thời gian và tỷ lệ hỗ trợ của từng gói.
Đặc biệt, các gói vay hỗ trợ lãi suất không áp dụng chiết khấu theo phương thức thanh toán như chương trình thanh toán nhanh 3 tháng chiết khấu 13%, thanh toán chuẩn 12 tháng chiết khấu 5% hoặc thanh toán đặc biệt 24 tháng chiết khấu 1%. Khách hàng vẫn có thể được xem xét những ưu đãi khác như Đoàn Viên, khách hàng thân thiết, mua sỉ và phiếu đặc quyền khi đáp ứng đầy đủ điều kiện áp dụng và quy định cộng dồn.
Gói Hỗ Trợ Lãi Suất 18 Tháng Dragon River – Vay Đến 75%, Chủ Đầu Tư Hỗ Trợ 100% Lãi
Gói HTLS 18 tháng Dragon Eden cho phép khách hàng vay ngân hàng tối đa 75% giá trị Hợp đồng chuyển nhượng, với chương trình chủ đầu tư hỗ trợ 100% lãi suất trong 18 tháng đầu. Đây là phương án phù hợp với khách hàng cần sử dụng đòn bẩy tài chính tương đối lớn nhưng có kế hoạch thu xếp nguồn tiền để giảm dư nợ hoặc tất toán khoản vay sau khoảng một năm rưỡi.
Theo tiến độ được giới thiệu, thời gian hỗ trợ lãi suất bắt đầu từ tháng 12/2026 đến khoảng tháng 6/2028. Trong giai đoạn này, nếu khách hàng đáp ứng điều kiện chương trình và khoản hỗ trợ được thực hiện đầy đủ, phần lãi vay thuộc phạm vi hỗ trợ sẽ do bên có trách nhiệm hỗ trợ chi trả. Khách hàng không phải tự thanh toán khoản lãi được hỗ trợ 100% trong thời gian ưu đãi.
Sau khi kết thúc 18 tháng, gói HTLS 18 tháng không có giai đoạn hỗ trợ tiếp theo ở mức 3,5%/năm. Từ thời điểm hết ưu đãi, khách hàng phải tự thanh toán lãi suất theo hợp đồng tín dụng, mặc dù vẫn có thể đang trong thời gian ân hạn nợ gốc 36 tháng. Điều này khiến khoản tiền phải trả hằng tháng tăng rõ rệt từ tháng thứ 19.
Ví dụ, với khoản vay 2 tỷ đồng và giả định lãi suất ngân hàng 10%/năm, trong 18 tháng đầu khách hàng được hỗ trợ toàn bộ lãi thuộc phạm vi chương trình. Khi hết hỗ trợ, khoản lãi phải tự thanh toán khoảng 16,67 triệu đồng/tháng, nếu dư nợ gốc vẫn giữ nguyên ở mức 2 tỷ đồng. Sau khi hết thời gian ân hạn gốc, khách hàng còn phải thực hiện nghĩa vụ trả nợ gốc theo lịch ngân hàng quy định.
Ưu điểm của gói hỗ trợ lãi suất 18 tháng Dragon River là tỷ lệ vay cao, giúp khách hàng giảm số vốn tự có phải chuẩn bị ban đầu. Tuy nhiên, nhược điểm là thời gian hỗ trợ tương đối ngắn, không có giai đoạn chuyển tiếp với mức hỗ trợ 3,5%/năm. Vì vậy, khách hàng nên có kế hoạch tài chính cụ thể cho thời điểm kết thúc ưu đãi, đặc biệt khi khoản vay chiếm tỷ trọng lớn trong tổng giá trị đất nền.
Gói Hỗ Trợ Lãi Suất 30 Tháng Dragon River – Vay 75%, Hỗ Trợ 100% Lãi Trong 12 Tháng Đầu
Gói HTLS 30 tháng Dragon Eden cũng cho phép khách hàng vay tối đa 75% giá trị Hợp đồng chuyển nhượng, nhưng có cơ chế hỗ trợ lãi suất chia thành hai giai đoạn. Trong 12 tháng đầu, chủ đầu tư hỗ trợ 100% lãi suất. Trong 18 tháng tiếp theo, chương trình hỗ trợ lãi suất ở mức 3,5%/năm, còn khách hàng thanh toán phần lãi suất chênh lệch theo lãi suất thực tế của ngân hàng.
Theo mốc triển khai dự kiến, giai đoạn hỗ trợ 100% lãi suất kéo dài từ tháng 12/2026 đến khoảng tháng 12/2027, sau đó chuyển sang giai đoạn hỗ trợ 3,5%/năm từ khoảng tháng 12/2027 đến tháng 6/2029. Tổng thời gian hỗ trợ là 30 tháng, trong khi thời gian ân hạn nợ gốc vẫn kéo dài đến 36 tháng nếu đáp ứng điều kiện chương trình.
Điểm cần hiểu đúng là hỗ trợ 3,5%/năm không có nghĩa khách hàng chỉ phải trả lãi suất 3,5%/năm. Đây là phần lãi suất được hỗ trợ, còn số tiền khách hàng thực trả bằng lãi suất ngân hàng áp dụng trừ đi mức hỗ trợ theo quy định. Ví dụ, nếu lãi suất cơ sở là 10%/năm, khách hàng sẽ chịu phần lãi tương đương 6,5%/năm trong giai đoạn hỗ trợ 3,5%.
Với khoản vay 2 tỷ đồng, lãi suất 10%/năm và dư nợ gốc chưa thay đổi, số tiền lãi phát sinh khoảng 16,67 triệu đồng/tháng. Khi chương trình hỗ trợ 3,5%/năm, phần hỗ trợ tương ứng khoảng 5,83 triệu đồng/tháng, còn khách hàng phải tự thanh toán khoảng 10,83 triệu đồng/tháng. Sau khi kết thúc 30 tháng hỗ trợ, nếu lãi suất vẫn là 10%/năm, nghĩa vụ trả lãi sẽ tăng lên khoảng 16,67 triệu đồng/tháng.
Như vậy, gói hỗ trợ lãi suất 30 tháng Dragon River tạo ra một giai đoạn chuyển tiếp tương đối dài, giúp khách hàng không phải chuyển ngay từ trạng thái được hỗ trợ 100% lãi suất sang tự thanh toán toàn bộ lãi vay. Đây là phương án đáng cân nhắc với khách hàng cần vay tỷ lệ cao nhưng muốn phân bổ chi phí lãi vay tăng dần theo thời gian.
Tuy nhiên, vì thời gian hỗ trợ 100% chỉ kéo dài 12 tháng, khách hàng phải bắt đầu chuẩn bị nguồn tiền trả lãi từ năm thứ hai. Nếu thu nhập chưa ổn định hoặc khoản vay quá lớn, nghĩa vụ khoảng 10–12 triệu đồng/tháng trong giai đoạn hỗ trợ một phần vẫn có thể tạo áp lực tài chính đáng kể.
Gói Hỗ Trợ Lãi Suất 36 Tháng Dragon River – Vay 45%, Hỗ Trợ 100% Lãi Trong 24 Tháng Đầu
Gói HTLS 36 tháng Dragon Eden là chương trình có tổng thời gian hỗ trợ lãi suất dài nhất trong ba phương án, với 24 tháng đầu được hỗ trợ 100% lãi suất và 12 tháng tiếp theo được hỗ trợ 3,5%/năm. Tuy nhiên, hạn mức vay tối đa chỉ 45% giá trị Hợp đồng chuyển nhượng, thấp hơn đáng kể so với mức 75% của hai gói còn lại.
Theo tiến độ dự kiến, giai đoạn hỗ trợ 100% lãi suất kéo dài từ tháng 12/2026 đến khoảng tháng 12/2028. Trong thời gian này, khách hàng được hỗ trợ toàn bộ phần lãi vay thuộc phạm vi chương trình, đồng thời được ân hạn nợ gốc theo điều kiện ngân hàng. Từ khoảng tháng 12/2028 đến tháng 12/2029, chính sách chuyển sang hỗ trợ lãi suất 3,5%/năm, trước khi kết thúc toàn bộ thời gian hỗ trợ.
Điểm nổi bật của gói 36 tháng là khách hàng có thể giảm đáng kể nghĩa vụ trả nợ trong hai năm đầu, tạo điều kiện duy trì nguồn vốn cho hoạt động kinh doanh, tích lũy hoặc chuẩn bị xây dựng nhà ở. Tuy nhiên, để được hưởng lợi thế này, khách hàng cần có vốn tự có tương ứng khoảng 55% giá trị hợp đồng, chưa tính các khoản thuế, phí hoặc chi phí khác không nằm trong hạn mức vay.
Ví dụ, với một nền đất có tổng giá trị hợp đồng 3 tỷ đồng, gói HTLS 36 tháng cho phép vay tối đa khoảng 1,35 tỷ đồng, trong khi khách hàng phải tự chuẩn bị ít nhất khoảng 1,65 tỷ đồng. Nếu lãi suất ngân hàng giả định 10%/năm, khoản lãi phát sinh trên dư nợ 1,35 tỷ đồng tương đương 11,25 triệu đồng/tháng. Trong 24 tháng đầu, khoản lãi này được hỗ trợ 100% theo điều kiện chương trình. Sang 12 tháng tiếp theo, khi được hỗ trợ 3,5%/năm, khách hàng tự thanh toán phần lãi khoảng 7,31 triệu đồng/tháng.
Sau khi kết thúc 36 tháng, khách hàng phải thanh toán lãi vay và nợ gốc theo lịch tín dụng. Do hạn mức vay thấp hơn, số tiền trả hằng tháng thường nhỏ hơn so với hai gói vay 75% nếu cùng sử dụng một sản phẩm và giả định lãi suất tương đương.
Gói hỗ trợ lãi suất 36 tháng Dragon River phù hợp với khách hàng có nguồn vốn tự có tương đối lớn, không cần sử dụng đòn bẩy tài chính quá cao và muốn giảm áp lực trả lãi trong hai năm đầu. Ngược lại, nếu khách hàng chỉ có khoảng 25–30% giá trị nền đất, gói 36 tháng có thể không phù hợp vì yêu cầu vốn tự có cao hơn.
Bảng Tính Dòng Tiền Thực Tế Khi Vay Mua Nền B10-55 Dragon River
Để so sánh ba gói hỗ trợ lãi suất Dragon Eden, có thể sử dụng nền B10-55 thuộc phân khu Dragon River, diện tích 90 m², hướng Tây Bắc, giá bán tham khảo 2.596.693.636 đồng chưa VAT theo giỏ hàng cập nhật ngày 28/09/2026. Trong ví dụ này, tổng giá trị gồm VAT được giả định khoảng 2,808 tỷ đồng, chưa áp dụng những chương trình chiết khấu theo đối tượng khách hàng.
Mức lãi suất ngân hàng được sử dụng để minh họa là 10%/năm, tương đương khoảng 0,8333%/tháng. Đây là giả định phục vụ tính toán, không phải cam kết lãi suất cố định của ngân hàng. Thời gian ân hạn nợ gốc được giả định là 36 tháng kể từ thời điểm giải ngân, và khoản vay chưa được trả bớt gốc trong giai đoạn ân hạn.
Với cùng một nền đất, hạn mức vay và vốn tự có sẽ khác nhau như sau:
| Chỉ tiêu | HTLS 18 tháng | HTLS 30 tháng | HTLS 36 tháng |
| Tổng giá trị minh họa gồm VAT | 2,808 tỷ | 2,808 tỷ | 2,808 tỷ |
| Tỷ lệ vay | 75% | 75% | 45% |
| Số tiền vay | 2,106 tỷ | 2,106 tỷ | 1,264 tỷ |
| Vốn tự có | 702 triệu | 702 triệu | 1,544 tỷ |
| Hỗ trợ 100% lãi suất | 18 tháng | 12 tháng | 24 tháng |
| Hỗ trợ thêm 3,5%/năm | Không có | 18 tháng | 12 tháng |
| Ân hạn nợ gốc | 36 tháng | 36 tháng | 36 tháng |
Sự khác biệt lớn nhất nằm ở số vốn tự có ban đầu. Với gói 18 tháng hoặc 30 tháng, khách hàng cần chuẩn bị khoảng 702 triệu đồng, tương đương 25% tổng giá trị minh họa. Trong khi đó, gói 36 tháng yêu cầu khoảng 1,544 tỷ đồng, cao hơn khoảng 842 triệu đồng. Khoản chênh lệch này cho thấy gói hỗ trợ dài hơn không nhất thiết phù hợp với người có vốn tự có thấp.
Cần lưu ý rằng hạn mức thực tế được xác định theo giá trị Hợp đồng chuyển nhượng đủ điều kiện tài trợ, kết quả thẩm định và quy định của ngân hàng. Bảng trên giả định ngân hàng chấp nhận toàn bộ giá trị gồm VAT làm cơ sở tính hạn mức; nếu cơ sở tài trợ thấp hơn, số vốn tự có cần chuẩn bị sẽ tăng tương ứng.
Dòng tiền gói HTLS 18 tháng – Vay 2,106 tỷ đồng
Đối với gói HTLS 18 tháng, khoản vay giả định là 2,106 tỷ đồng, lãi suất cơ sở 10%/năm và thời gian ân hạn nợ gốc 36 tháng. Trong 18 tháng đầu, khách hàng được hỗ trợ 100% lãi suất. Từ tháng thứ 19 đến hết tháng thứ 36, khách hàng phải tự thanh toán toàn bộ lãi vay, nhưng chưa phải trả nợ gốc định kỳ theo giả định ân hạn.
| Giai đoạn | Thời gian | Tiền lãi khách hàng trả mỗi tháng |
| Được hỗ trợ 100% lãi suất | Tháng 1–18 | 0 đồng |
| Hết hỗ trợ, còn ân hạn gốc | Tháng 19–36 | 17,55 triệu đồng |
| Hết ân hạn gốc | Từ tháng 37 | Trả gốc và lãi theo lịch ngân hàng |
Với khoản vay 2,106 tỷ đồng, lãi suất 10%/năm tạo ra khoản lãi khoảng 17,55 triệu đồng/tháng. Trong 18 tháng đầu, phần lãi này được hỗ trợ theo chương trình. Tuy nhiên, từ tháng thứ 19, khách hàng phải tự thanh toán khoảng 17,55 triệu đồng mỗi tháng nếu dư nợ và lãi suất không thay đổi.
Nếu giả định sau 36 tháng khách hàng trả góp đều trong 20 năm với lãi suất 10%/năm, khoản trả gốc và lãi theo phương pháp trả góp cố định sẽ khoảng 20,3 triệu đồng/tháng. Đây là mức minh họa, bởi ngân hàng có thể áp dụng phương pháp trả gốc đều, dư nợ giảm dần hoặc một lịch trả nợ khác.
Dòng tiền gói HTLS 30 tháng – Vay 2,106 tỷ đồng
Đối với gói HTLS 30 tháng, số tiền vay vẫn là 2,106 tỷ đồng, nhưng cơ chế hỗ trợ được chia thành hai giai đoạn. Trong 12 tháng đầu, khách hàng được hỗ trợ 100% lãi suất. Từ tháng thứ 13 đến tháng thứ 30, chương trình hỗ trợ 3,5%/năm, còn khách hàng tự thanh toán phần lãi tương ứng khoảng 6,5%/năm nếu lãi suất ngân hàng là 10%/năm.
| Giai đoạn | Thời gian | Tiền lãi khách hàng trả mỗi tháng |
| Được hỗ trợ 100% lãi suất | Tháng 1–12 | 0 đồng |
| Hỗ trợ 3,5%/năm | Tháng 13–30 | 11,41 triệu đồng |
| Hết hỗ trợ, còn ân hạn gốc | Tháng 31–36 | 17,55 triệu đồng |
| Hết ân hạn gốc | Từ tháng 37 | Khoảng 20,3 triệu đồng nếu trả góp đều 20 năm |
Với lãi suất 10%/năm, tổng lãi phát sinh trên khoản vay 2,106 tỷ đồng là khoảng 17,55 triệu đồng/tháng. Trong giai đoạn hỗ trợ 3,5%/năm, phần hỗ trợ tương ứng khoảng 6,14 triệu đồng/tháng, còn khách hàng phải thanh toán khoảng 11,41 triệu đồng/tháng.
Ưu điểm của gói 30 tháng là khách hàng không phải tự thanh toán toàn bộ lãi suất ngay sau năm đầu tiên. Thay vào đó, khoản trả tăng từ 0 đồng lên khoảng 11,41 triệu đồng/tháng, sau đó tăng lên 17,55 triệu đồng/tháng khi hết hỗ trợ. Đến khi kết thúc ân hạn nợ gốc, khoản trả tiếp tục thay đổi theo lịch trả nợ của ngân hàng.
Dòng tiền gói HTLS 36 tháng – Vay 1,264 tỷ đồng
Đối với gói HTLS 36 tháng, hạn mức vay tối đa là 45%, tương đương khoảng 1,264 tỷ đồng trong ví dụ nền B10-55. Vì số tiền vay thấp hơn, khoản lãi phát sinh hằng tháng cũng thấp hơn đáng kể so với hai gói vay 75%.
| Giai đoạn | Thời gian | Tiền lãi khách hàng trả mỗi tháng |
| Được hỗ trợ 100% lãi suất | Tháng 1–24 | 0 đồng |
| Hỗ trợ 3,5%/năm | Tháng 25–36 | 6,85 triệu đồng |
| Hết ân hạn gốc | Từ tháng 37 | Khoảng 12,2 triệu đồng nếu trả góp đều 20 năm |
Trong 24 tháng đầu, khách hàng được hỗ trợ toàn bộ lãi vay thuộc phạm vi chương trình. Sang năm thứ ba, nếu lãi suất cơ sở là 10%/năm, khách hàng tự thanh toán phần lãi 6,5%/năm, tương đương khoảng 6,85 triệu đồng/tháng trên khoản vay 1,264 tỷ đồng.
Sau khi kết thúc 36 tháng hỗ trợ và ân hạn gốc, nếu khách hàng trả góp đều trong 20 năm với lãi suất 10%/năm, khoản trả dự kiến khoảng 12,2 triệu đồng/tháng. So với hai gói vay 75%, nghĩa vụ trả nợ thấp hơn, nhưng đổi lại khách hàng phải chuẩn bị vốn tự có lớn hơn ngay từ đầu.
So Sánh Tổng Chi Phí Lãi Vay Khách Hàng Phải Tự Thanh Toán Trong 36 Tháng Đầu
Để đánh giá đầy đủ gói hỗ trợ lãi suất Dragon Eden nào có lợi hơn, cần xem xét tổng số tiền lãi khách hàng thực sự phải tự thanh toán trong 36 tháng đầu, thay vì chỉ nhìn vào thời gian hỗ trợ hoặc tỷ lệ vay.
Với giả định lãi suất cố định 10%/năm, dư nợ không thay đổi trong thời gian ân hạn và bên hỗ trợ thực hiện đầy đủ nghĩa vụ, tổng chi phí lãi khách hàng phải tự thanh toán được tính như sau:
| Chỉ tiêu | HTLS 18 tháng | HTLS 30 tháng | HTLS 36 tháng |
| Số tiền vay | 2,106 tỷ | 2,106 tỷ | 1,264 tỷ |
| Thời gian hỗ trợ 100% lãi | 18 tháng | 12 tháng | 24 tháng |
| Thời gian hỗ trợ 3,5%/năm | 0 tháng | 18 tháng | 12 tháng |
| Thời gian tự trả toàn bộ lãi trước khi hết ân hạn | 18 tháng | 6 tháng | 0 tháng |
| Tổng lãi khách hàng tự trả trong 36 tháng | 315,9 triệu | 310,7 triệu | 82,2 triệu |
Kết quả cho thấy gói HTLS 36 tháng có tổng chi phí lãi khách hàng phải tự thanh toán thấp nhất trong ba phương án minh họa, chỉ khoảng 82,2 triệu đồng trong 36 tháng đầu. Tuy nhiên, nguyên nhân không chỉ do thời gian hỗ trợ dài hơn mà còn vì hạn mức vay thấp hơn, khiến số dư nợ ban đầu nhỏ hơn khoảng 842 triệu đồng so với hai gói còn lại.
Trong khi đó, gói HTLS 18 tháng có tổng lãi tự trả khoảng 315,9 triệu đồng, còn gói HTLS 30 tháng khoảng 310,7 triệu đồng. Chênh lệch giữa hai phương án không quá lớn trong giả định lãi suất 10%/năm, nhưng gói 30 tháng giúp phân bổ nghĩa vụ trả lãi thành nhiều giai đoạn hơn.
Đặc biệt, cần phân biệt tổng chi phí lãi khách hàng tự trả với tổng chi phí tài chính của khoản vay. Trong thời gian hỗ trợ, lãi vay vẫn phát sinh nhưng được bên hỗ trợ thanh toán theo chương trình. Khi đánh giá hiệu quả tài chính, khách hàng cần xem xét cả giá bán sau chiết khấu, số vốn tự có, số tiền vay, tổng lãi vay, chi phí cơ hội của vốn và các khoản phí tín dụng khác.
Nếu Lãi Suất Ngân Hàng Tăng Lên 12–13%/Năm Thì Dòng Tiền Thay Đổi Thế Nào?
Rủi ro lãi suất thả nổi là yếu tố quan trọng nhất khách hàng cần tính toán trước khi lựa chọn gói vay ngân hàng mua đất nền Dragon Eden. Những khoản hỗ trợ 100% lãi suất trong giai đoạn đầu giúp giảm áp lực tài chính tạm thời, nhưng sau khi hết ưu đãi, nghĩa vụ trả lãi sẽ phụ thuộc vào mức lãi suất thực tế của ngân hàng.
Ví dụ, với khoản vay 2,106 tỷ đồng, khi lãi suất tăng từ 10% lên 12%/năm, số tiền lãi phát sinh mỗi tháng tăng từ khoảng 17,55 triệu đồng lên 21,06 triệu đồng. Nếu lãi suất tăng lên 13%/năm, khoản lãi tương ứng khoảng 22,82 triệu đồng/tháng.
Đối với gói HTLS 30 tháng, trong giai đoạn được hỗ trợ 3,5%/năm, nếu lãi suất ngân hàng là 12%/năm, khách hàng phải tự thanh toán phần lãi tương đương 8,5%/năm, tức khoảng 14,92 triệu đồng/tháng trên dư nợ 2,106 tỷ đồng. Nếu lãi suất là 13%/năm, phần lãi khách hàng tự trả tăng lên khoảng 16,67 triệu đồng/tháng.
| Lãi suất ngân hàng | Lãi khách hàng trả khi hỗ trợ 3,5%/năm, vay 2,106 tỷ | Lãi phải trả khi hết hỗ trợ |
| 10%/năm | 11,41 triệu/tháng | 17,55 triệu/tháng |
| 11%/năm | 13,16 triệu/tháng | 19,31 triệu/tháng |
| 12%/năm | 14,92 triệu/tháng | 21,06 triệu/tháng |
| 13%/năm | 16,67 triệu/tháng | 22,82 triệu/tháng |
Sự chênh lệch này cho thấy khách hàng không nên xây dựng kế hoạch tài chính chỉ dựa trên lãi suất ở thời điểm ký hợp đồng. Một khoản vay kéo dài 15–20 năm có thể trải qua nhiều chu kỳ điều chỉnh lãi suất, khiến nghĩa vụ trả nợ tăng hoặc giảm theo điều kiện thị trường.
Vì vậy, khi lựa chọn hỗ trợ lãi suất Dragon Eden, khách hàng nên tính thêm các kịch bản lãi suất cao hơn mức hiện tại khoảng 2–3 điểm phần trăm, đồng thời duy trì khoản dự phòng đủ để thanh toán nợ trong ít nhất 6–12 tháng nếu nguồn thu nhập bị gián đoạn.
Gói HTLS 18 Tháng, 30 Tháng Hay 36 Tháng Phù Hợp Với Khách Hàng Nào?
Không có một gói hỗ trợ lãi suất Dragon Eden phù hợp nhất cho tất cả khách hàng, bởi mỗi chương trình có sự đánh đổi giữa hạn mức vay, vốn tự có và thời gian được hỗ trợ lãi suất. Việc lựa chọn cần dựa trên khả năng tài chính hiện tại, dòng tiền dự kiến trong ba năm đầu và kế hoạch trả nợ sau khi kết thúc ưu đãi.
Gói HTLS 18 tháng phù hợp với khách hàng cần vay đến 75% giá trị hợp đồng và dự kiến có nguồn tiền lớn trong khoảng 18 tháng tới. Đây có thể là người đang chờ thu hồi vốn kinh doanh, bán tài sản khác hoặc nhận một khoản tiền theo kế hoạch đã xác định. Tuy nhiên, khách hàng phải chấp nhận việc tự trả toàn bộ lãi suất từ tháng thứ 19, trong khi thời gian ân hạn nợ gốc vẫn còn.
Gói HTLS 30 tháng phù hợp với khách hàng cần tỷ lệ vay cao nhưng muốn giảm tốc độ gia tăng nghĩa vụ trả lãi. Việc được hỗ trợ 100% lãi suất trong 12 tháng đầu và tiếp tục hỗ trợ 3,5%/năm trong 18 tháng tiếp theo tạo ra một giai đoạn chuyển tiếp, giúp khách hàng có thêm thời gian điều chỉnh ngân sách trước khi phải tự thanh toán toàn bộ lãi vay.
Gói HTLS 36 tháng phù hợp với khách hàng có vốn tự có lớn, khoảng 55% giá trị hợp đồng, và ưu tiên giảm nghĩa vụ trả lãi trong hai năm đầu. Đây là phương án có tỷ lệ vay thấp nhất nhưng thời gian hỗ trợ dài nhất. Với khách hàng có nguồn thu nhập ổn định và không cần vay tối đa, gói 36 tháng có thể giúp duy trì mức trả nợ thấp hơn trong những năm đầu sở hữu đất nền.
| Nhu cầu tài chính | Gói vay nên cân nhắc | Lý do |
| Vốn tự có khoảng 25%, dự kiến trả bớt nợ sau 18 tháng | HTLS 18 tháng | Vay đến 75%, hỗ trợ toàn bộ lãi 18 tháng |
| Vốn tự có khoảng 25%, muốn giãn áp lực trả lãi | HTLS 30 tháng | Vay đến 75%, hỗ trợ theo hai giai đoạn |
| Vốn tự có khoảng 55%, ưu tiên miễn phần lãi được hỗ trợ trong 2 năm đầu | HTLS 36 tháng | Hỗ trợ 100% lãi 24 tháng, vay tối đa 45% |
| Có đủ tiền thanh toán nhanh, không cần vay | Thanh toán nhanh 3 tháng | Có thể hưởng chiết khấu thanh toán 13% |
Một điểm cần cân nhắc là lợi ích của gói hỗ trợ lãi suất phải được so sánh với mức chiết khấu bị đánh đổi khi không lựa chọn thanh toán bằng vốn tự có. Nếu khách hàng có đủ nguồn tiền để thanh toán nhanh và hưởng chiết khấu 13%, khoản giảm giá có thể lớn hơn tổng lợi ích hỗ trợ lãi suất trong một số trường hợp. Ngược lại, với khách hàng cần sử dụng đòn bẩy tài chính, chính sách hỗ trợ lãi suất giúp giảm nghĩa vụ thanh toán trong thời gian đầu và tạo điều kiện tiếp cận sản phẩm với nguồn vốn tự có thấp hơn.
Những Điều Kiện Cần Kiểm Tra Trước Khi Ký Hợp Đồng Vay Dragon Eden
Trước khi lựa chọn gói hỗ trợ lãi suất Dragon River, khách hàng cần kiểm tra đầy đủ điều kiện phê duyệt tín dụng, hạn mức vay, lãi suất thực tế, thời điểm giải ngân, thời gian ân hạn nợ gốc và trách nhiệm hỗ trợ lãi suất của các bên liên quan. Đây là những yếu tố quyết định tổng nghĩa vụ tài chính trong suốt thời hạn vay, không chỉ trong giai đoạn ưu đãi.
Đầu tiên, cần xác định hạn mức vay 75% hoặc 45% được tính trên cơ sở giá trị nào. Nếu ngân hàng tính theo giá trị Hợp đồng chuyển nhượng sau chiết khấu, kết quả sẽ khác với việc tính trên giá bán ban đầu hoặc tổng giá trị đã bao gồm VAT. Trong một số trường hợp, ngân hàng có thể áp dụng mức thấp hơn giữa giá trị hợp đồng và giá trị thẩm định tài sản, khiến khách hàng phải bổ sung vốn tự có.
Tiếp theo, cần làm rõ cơ chế hỗ trợ lãi suất 100% và hỗ trợ 3,5%/năm. Khách hàng nên kiểm tra bên nào có trách nhiệm thanh toán khoản hỗ trợ, thời điểm khoản hỗ trợ được thực hiện, trường hợp bị dừng hỗ trợ và nghĩa vụ phát sinh nếu khách hàng chậm thanh toán hoặc vi phạm điều kiện tín dụng.
Đối với thời gian ân hạn nợ gốc 36 tháng, khách hàng cần xác định chính xác ngày bắt đầu và kết thúc ân hạn, lịch trả gốc sau thời gian này và phương pháp tính khoản trả hằng tháng. Một khoản vay được ân hạn gốc trong ba năm có thể tạo ra cảm giác nhẹ nhàng về dòng tiền ban đầu, nhưng sau khi hết ân hạn, nghĩa vụ trả nợ có thể tăng đáng kể.
Ngoài ra, cần xem xét phí trả nợ trước hạn, lãi suất sau ưu đãi, biên độ điều chỉnh lãi suất, yêu cầu mua bảo hiểm, điều kiện thế chấp và quy trình giải ngân. Khách hàng dự kiến tất toán sớm nên đặc biệt chú ý phí trả nợ trước hạn, bởi khoản phí này có thể làm giảm lợi ích của việc sử dụng gói hỗ trợ lãi suất.
Câu Hỏi Thường Gặp Về Hỗ Trợ Lãi Suất Dragon Eden
Dragon Eden có những gói hỗ trợ lãi suất nào?
Phân khu Dragon River có ba gói vay hỗ trợ lãi suất gồm HTLS 18 tháng, HTLS 30 tháng và HTLS 36 tháng, với hạn mức vay tối đa tương ứng 75%, 75% và 45% giá trị hợp đồng đủ điều kiện.
Gói HTLS 18 tháng Dragon River được hỗ trợ những gì?
Khách hàng được hỗ trợ 100% lãi suất trong 18 tháng đầu và ân hạn nợ gốc đến 36 tháng theo điều kiện chương trình. Sau khi kết thúc 18 tháng, khách hàng tự thanh toán lãi suất theo hợp đồng tín dụng.
Gói HTLS 30 tháng Dragon Eden có miễn lãi toàn bộ 30 tháng không?
Không. Gói này hỗ trợ 100% lãi suất trong 12 tháng đầu, sau đó hỗ trợ 3,5%/năm trong 18 tháng tiếp theo. Trong giai đoạn thứ hai, khách hàng phải thanh toán phần lãi suất còn lại.
Gói HTLS 36 tháng Dragon River được vay bao nhiêu?
Hạn mức vay tối đa tham khảo là 45% giá trị Hợp đồng chuyển nhượng, với 24 tháng đầu hỗ trợ 100% lãi suất, 12 tháng tiếp theo hỗ trợ 3,5%/năm và ân hạn nợ gốc đến 36 tháng.
Ân hạn nợ gốc 36 tháng có nghĩa là không phải trả tiền ngân hàng trong ba năm không?
Không. Ân hạn nợ gốc chỉ liên quan đến nghĩa vụ trả gốc theo điều kiện khoản vay. Khách hàng vẫn phải thanh toán phần lãi không được hỗ trợ và những khoản phí phát sinh nếu có.
Vay 2 tỷ đồng mua Dragon Eden mỗi tháng phải trả bao nhiêu?
Với lãi suất giả định 10%/năm, khoản lãi trên dư nợ 2 tỷ đồng khoảng 16,67 triệu đồng/tháng. Trong giai đoạn được hỗ trợ 100% lãi suất, khách hàng không phải tự thanh toán khoản lãi thuộc phạm vi hỗ trợ. Khi được hỗ trợ 3,5%/năm, khoản lãi tự trả khoảng 10,83 triệu đồng/tháng nếu lãi suất và dư nợ không thay đổi.
Vay 75% mua Dragon River cần bao nhiêu vốn tự có?
Nếu ngân hàng chấp thuận tài trợ 75% toàn bộ giá trị hợp đồng đủ điều kiện, khách hàng cần chuẩn bị khoảng 25% vốn tự có, cộng các khoản thuế, phí hoặc chi phí khác không được tài trợ. Với nền đất có giá trị khoảng 2,808 tỷ đồng, vốn tự có minh họa là 702 triệu đồng.
Gói hỗ trợ lãi suất Dragon Eden có được chiết khấu không?
Các gói vay không áp dụng chiết khấu theo phương thức thanh toán. Tuy nhiên, khách hàng có thể được hưởng những chương trình ưu đãi khác như Đoàn Viên, khách hàng thân thiết, mua sỉ hoặc phiếu đặc quyền nếu đáp ứng điều kiện.
Nên chọn gói HTLS 18 tháng hay 30 tháng?
Nếu cần vay 75% và có kế hoạch giảm dư nợ trong khoảng 18 tháng, khách hàng có thể cân nhắc gói 18 tháng. Nếu muốn kéo dài thời gian hỗ trợ và giảm áp lực trả lãi theo từng giai đoạn, gói 30 tháng có thể phù hợp hơn.
Làm thế nào để nhận bảng tính khoản vay Dragon Eden theo từng mã nền?
Khách hàng cần cung cấp mã nền, diện tích, giá bán, mức chiết khấu được hưởng, tỷ lệ vốn tự có và gói vay dự kiến. Từ những thông tin này, bộ phận tư vấn có thể lập bảng tính khoản vay, dòng tiền trả lãi và nghĩa vụ trả nợ theo từng giai đoạn.
Lựa Chọn Gói Hỗ Trợ Lãi Suất Dragon Eden Phù Hợp Với Dòng Tiền Dài Hạn
Chính sách hỗ trợ lãi suất Dragon Eden 2026 tại phân khu Dragon River mang đến ba phương án tài chính với những lợi thế khác nhau. Gói HTLS 18 tháng cho phép vay đến 75% và hỗ trợ 100% lãi suất trong 18 tháng đầu. Gói HTLS 30 tháng cũng có hạn mức vay 75%, nhưng chia thời gian hỗ trợ thành 12 tháng miễn phần lãi được hỗ trợ 100% và 18 tháng tiếp theo hỗ trợ 3,5%/năm. Trong khi đó, gói HTLS 36 tháng có hạn mức vay 45%, hỗ trợ 100% lãi suất trong 24 tháng đầu và tiếp tục hỗ trợ 3,5%/năm trong 12 tháng sau.
Với cùng một nền đất, gói vay 75% giúp giảm vốn tự có ban đầu nhưng tạo ra nghĩa vụ trả nợ lớn hơn, còn gói vay 45% yêu cầu vốn tự có cao hơn nhưng có thể giảm đáng kể số tiền lãi và nợ gốc phải thanh toán về sau. Vì vậy, khách hàng nên lựa chọn phương án dựa trên khả năng tài chính thực tế, thu nhập ổn định, mức dự phòng và kế hoạch sử dụng vốn trong ít nhất 3–5 năm.
Đặc biệt, không nên đánh giá gói vay chỉ dựa trên số tháng được hỗ trợ lãi suất. Một phương án tài chính phù hợp phải bảo đảm khách hàng có thể thanh toán đúng hạn sau khi kết thúc ưu đãi, ngay cả khi lãi suất ngân hàng tăng hoặc thu nhập thay đổi. Việc lập bảng dòng tiền theo từng tháng, bao gồm vốn tự có, lãi vay, nợ gốc và các khoản phí liên quan, sẽ giúp người mua đưa ra quyết định chủ động và hạn chế rủi ro tài chính.
Để nhận bảng tính dòng tiền vay ngân hàng Dragon Eden, thông tin các gói HTLS 18 – 30 – 36 tháng Dragon River, bảng giá từng mã nền và chính sách bán hàng mới nhất, khách hàng có thể truy cập https://dragonedencity.vn/ hoặc liên hệ trực tiếp 0937.986.565.
THÔNG TIN LIÊN HỆ DRAGON EDEN
DRAGON EDEN – LONG MẠCH ĐẤT LÀNH
- Tên pháp lý: Khu dân cư Mai Bá Hương.
- Vị trí dự án: Xã Lương Hòa, tỉnh Tây Ninh (Bến Lức, Long An cũ).
- Chủ đầu tư: Công ty Cổ phần Tandoland (Tân Đô Land).
- Đơn vị phát triển: Công ty Cổ phần Mai Bá Hương.
- Website chính thức: https://dragonedencity.vn/
- Hotline tư vấn: 0937.986.565
- Điện thoại/Fax: 028.3888.3379
- Email: info@dragonedencity.vn
- Sales Gallery: 2012 Võ Văn Kiệt, phường An Lạc, TP.HCM.
Dragon Eden – Long Mạch Đất Lành.
Lưu ý: Các thông số hỗ trợ lãi suất được tổng hợp theo chương trình Dragon River năm 2026. Bảng tính dòng tiền sử dụng giả định lãi suất 10%/năm, dư nợ không thay đổi trong thời gian ân hạn và phương pháp trả góp đều sau khi hết ân hạn. Hạn mức vay, thời gian hỗ trợ, lãi suất và khoản trả thực tế phụ thuộc vào hợp đồng tín dụng, điều kiện ngân hàng và chính sách áp dụng tại thời điểm giao dịch.